**종신형 연금은 나이 상관없이 3% 단일세율로 인하**
"연금도 세금을 낸다고?"라고 놀라시는 분들이 많습니다. 연금저축이나 IRP에서 받는 사적연금도 엄연히 과세 대상입니다. 다만 얼마를 받느냐에 따라 세금 구조가 완전히 달라집니다. 오늘은 연금소득세가 어떤 기준으로 매겨지는지, 어떻게 하면 부담을 줄일 수 있는지 정리해 드리겠습니다.
1,500만원, 이 숫자가 핵심입니다
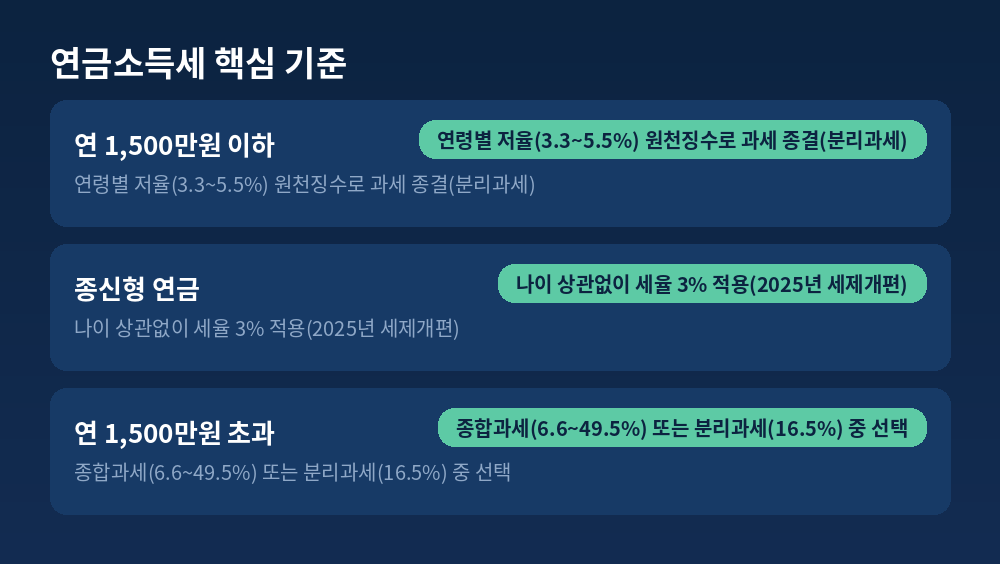
사적연금 수령액이 연 1,500만원 이하라면, 연령에 따라 정해진 저율(3.3~5.5%)로 원천징수되고 그걸로 세금 문제가 끝납니다. 다른 소득과 합치지 않는 분리과세로 종결되는 가장 깔끔한 구간입니다. 하지만 1,500만원을 단 1원이라도 넘겨 받는 순간, 그해 받은 연금 수령액 전체에 대해 다시 계산해야 합니다. 이때는 두 가지 중 유리한 쪽을 선택할 수 있습니다.
- 종합과세: 다른 소득(이자·배당·사업·근로·연금·기타)과 전부 합산해 6.6~49.5% 누진세율 적용
- 분리과세: 다른 소득과 상관없이 연금액 전체에 16.5% 단일세율 적용
종신형 연금은 세율이 더 낮아졌습니다
2025년 세제개편안에 따라, 평생 받는 종신형 연금 수령자는 나이에 상관없이 원천징수세율이 기존 4%에서 **3%**로 인하됐습니다. 기존에는 연금 수령액이 1,500만원 이하일 때 나이에 따라 저율 분리과세가 적용됐는데, 종신형으로 받으면 이 세율이 한 단계 더 낮아진 셈입니다. 은퇴 후 연금이 사실상 유일한 고정 수입원이 되는 경우가 많은 만큼, 수령 방식에 따른 이 차이는 실수령액에 꽤 큰 영향을 줍니다.
해외 자산 투자자에게도 변화가 있습니다
연금계좌 안에서 해외 ETF 등 간접투자로 발생한 소득에 대해서도, 외국에서 이미 낸 세금을 공제받을 수 있도록 구조가 바뀌었습니다. 같은 자산에 투자하더라도 실질 수익률이 높아지는 효과가 있어, 해외 ETF 비중이 높은 IRP·연금저축 운용자에게는 세금 손실을 줄이면서 글로벌 자산에 분산 투자할 수 있는 환경이 마련된 셈입니다.
흔히 하는 실수
가장 흔한 실수는 여러 연금(국민연금·퇴직연금·개인연금)을 같은 시기에 한꺼번에 받기 시작해서, 특정 연도에 소득이 몰려 세율 구간이 올라가는 경우입니다. 수령 시기를 분산하면 이런 문제를 줄일 수 있습니다. 또 하나는 1,500만원 기준을 "세전 총액"이 아니라 "실수령액"으로 착각하는 경우인데, 과세대상 연금소득 기준으로 판단해야 하므로 정확한 금액을 미리 확인해야 합니다.
지니의 생각
연금소득세는 "얼마를 모았는지"만큼이나 "어떻게 받는지"가 실수령액을 좌우하는 대표적인 사례입니다. 연 1,500만원이라는 경계선을 넘기지 않도록 수령액과 수령 기간을 조절하는 것만으로도 세금 부담을 크게 줄일 수 있습니다. 은퇴를 앞두고 계시다면, 여러 연금의 수령 개시 시기를 한꺼번에 몰지 않고 분산하는 전략부터 세워보시길 권해드립니다.
핵심 요약
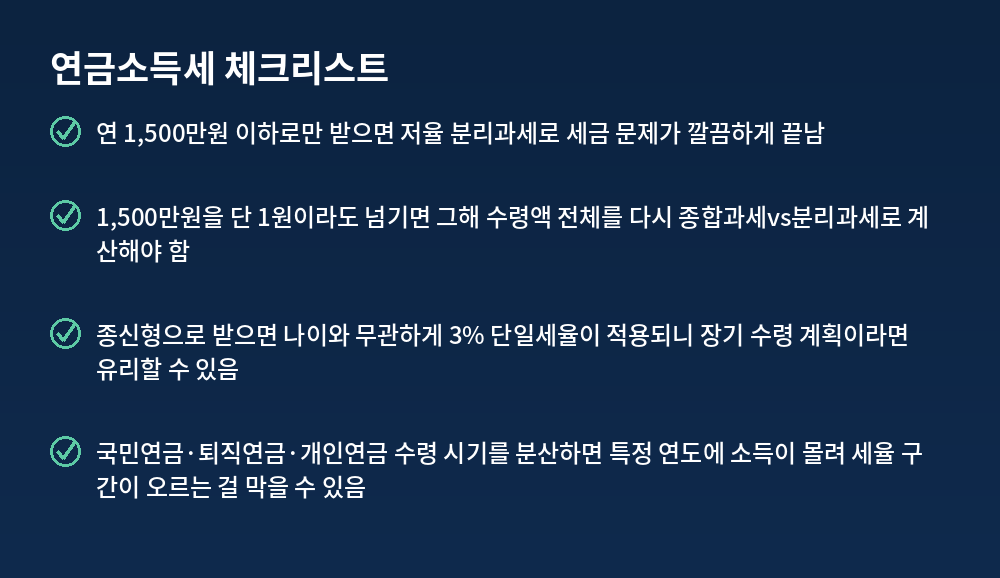
- 연 1,500만원 이하 수령 시 저율(3.3~5.5%) 분리과세로 세금 문제 종결
- 1,500만원 초과 시 종합과세(6.6~49.5%) 또는 분리과세(16.5%) 중 선택
- 종신형 연금은 나이 무관하게 3% 단일세율로 인하(2025년 세제개편)
태그 #연금소득세 #연금세금 #연금소득세율 #종신형연금세금 #연금저축세금 #IRP연금소득세 #연금분리과세 #연금종합과세 #연금수령전략 #연금소득세절세
'생활재테크' 카테고리의 다른 글
| 주택연금 역모기지, 2026년 뭐가 달라졌나 (0) | 2026.07.27 |
|---|---|
| 금투세 폐지 이후, 그래서 뭐가 달라졌나 (2) | 2026.07.27 |
| 예금자보호한도 1억원, 24년 만의 상향 (3) | 2026.07.27 |
| 골드바 vs 골드ETF, 세금부터 다르다 (2) | 2026.07.27 |
| 퇴직연금 디폴트옵션, 방치하면 자동 운용된다 (2) | 2026.07.27 |