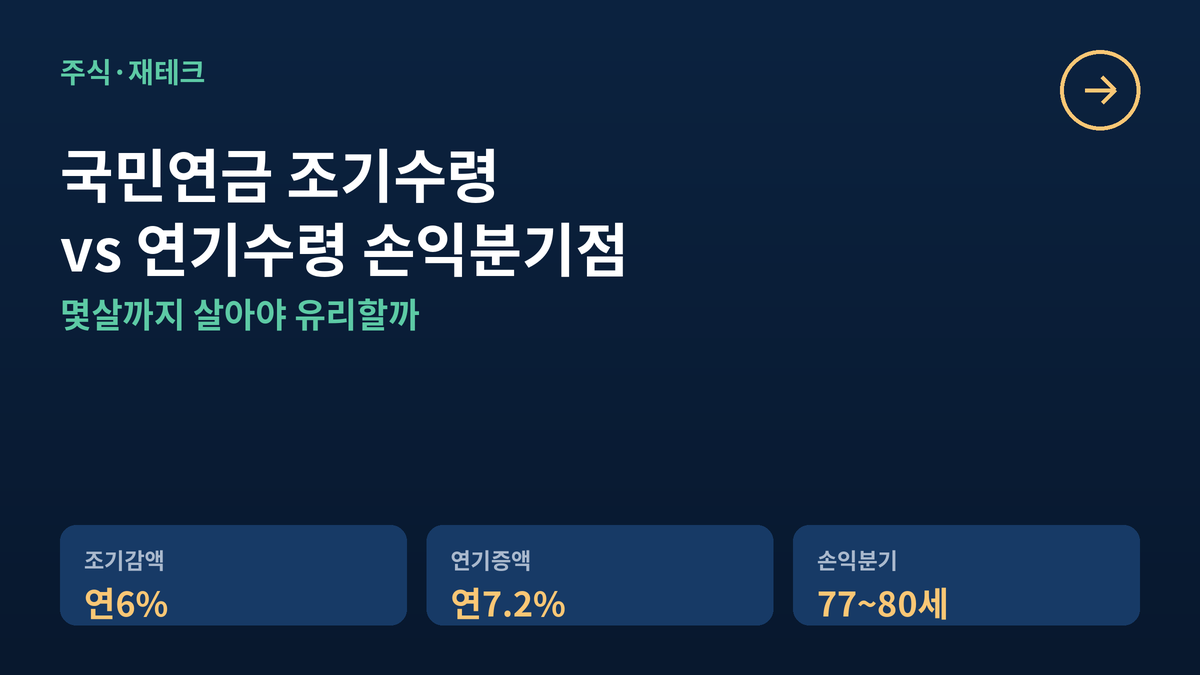
만 60세가 되면 누구나 한 번은 고민하게 되는 문제입니다. 국민연금을 지금 당장 받을지, 정해진 나이까지 기다릴지, 아니면 오히려 더 늦게 받을지 말이죠. 오늘은 조기수령과 연기수령의 손익분기점을 지니가 정리해드릴게요.
조기수령·정상수령·연기수령이 뭔가요
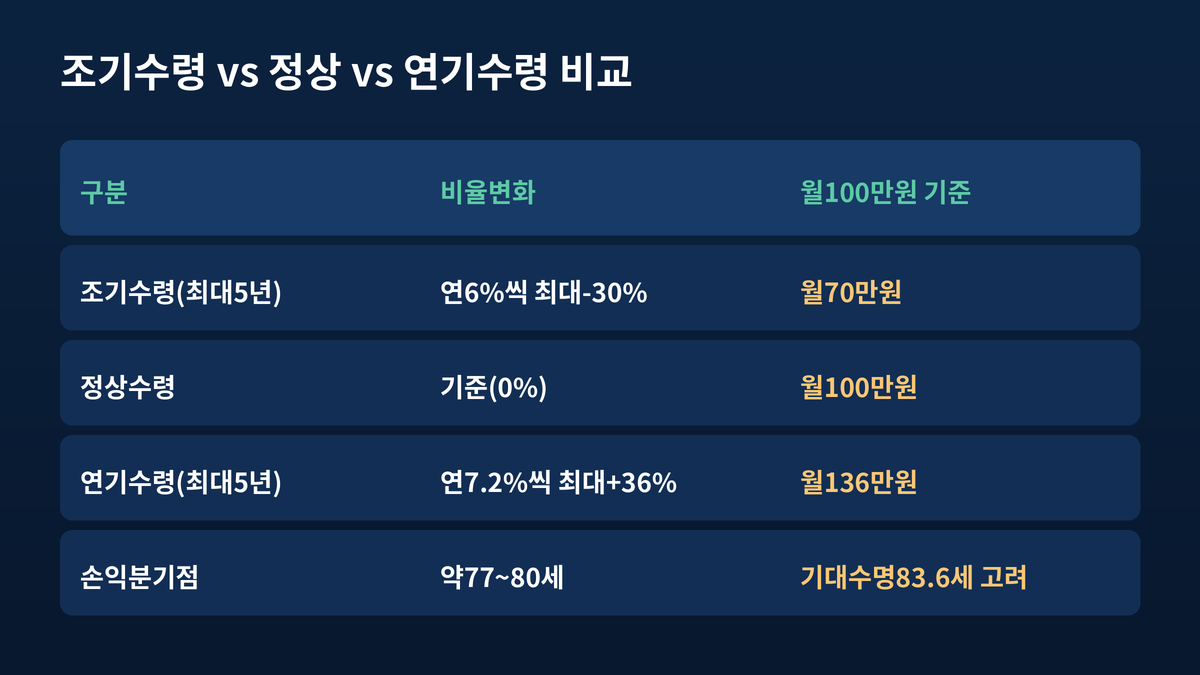
국민연금은 출생연도별로 정해진 정상 수령 나이(1969년생 이후는 만 65세)가 있는데, 이보다 최대 5년 앞당겨 받는 조기수령과 최대 5년 늦춰 받는 연기수령을 선택할 수 있습니다. 조기수령을 택하면 1년 앞당길 때마다 연금액이 6%씩 줄어 5년 조기수령 시 최대 30%가 감액되고, 연기수령을 택하면 1년 늦출 때마다 7.2%씩 늘어 5년 연기 시 최대 36%가 증액됩니다. 감액이든 증액이든 한 번 정해지면 평생 그 비율이 유지된다는 점이 핵심입니다.
손익분기점, 몇 살까지 살아야 유리할까요
정상 수령액이 월 100만원인 경우로 계산해보면, 5년 조기수령 시 월 70만원을 받게 되고, 이 경우 조기수령과 정상수령의 누적 수령액이 같아지는 손익분기점은 통계청 기대수명(약 83.6세)을 고려할 때 대략 만 77~80세 사이로 계산됩니다. 즉 이 나이 이전에 사망하면 조기수령이 총액 기준으로 유리하고, 이 나이를 넘겨 오래 살수록 정상수령이나 연기수령이 유리해지는 구조입니다. 예를 들어 건강에 자신이 있고 5년 정도 소득 공백을 견딜 수 있는 분이라면 연기수령으로 36% 증액된 연금을 받는 전략이 유리할 수 있고, 반대로 건강이 좋지 않거나 은퇴 직후 당장 소득이 필요한 분이라면 조기수령이 현실적인 선택이 될 수 있습니다.
확인은 이렇게 합니다
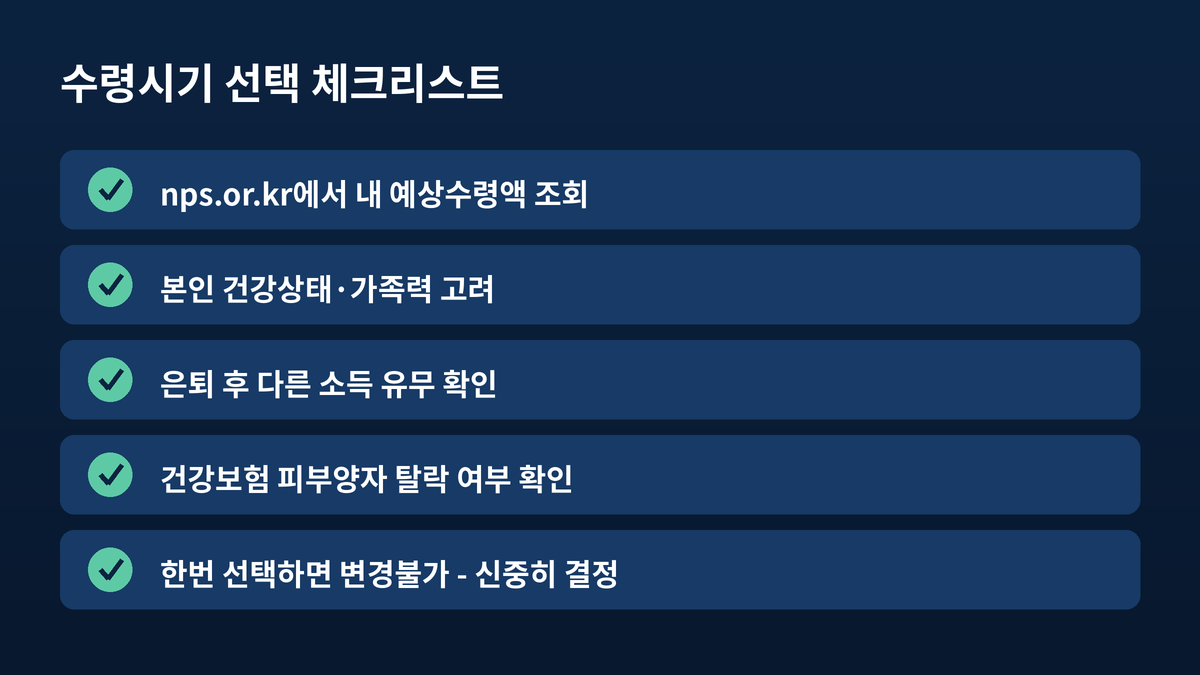
- 예상수령액 조회: **국민연금공단(nps.or.kr)**의 "내 연금 알아보기"에서 로그인 후 실제 가입 이력 기준 예상수령액을 조회할 수 있습니다.
- 신청 방법: 조기수령·연기수령 모두 국민연금공단 지사 방문 또는 온라인으로 신청 가능하며, 한 번 선택하면 변경할 수 없으니 신중히 결정해야 합니다.
- 건보료 확인: 연금을 받으면 건강보험 피부양자 자격에서 탈락할 수 있어, 신청 전 본인이 피부양자인지 지역가입자로 전환될지 미리 확인하는 게 좋습니다.
- 문의처: 국민연금공단 콜센터 국번없이 1355로 문의하면 본인의 정확한 예상 수령액과 손익분기점을 상담받을 수 있습니다.
흔히 하는 실수
가장 흔한 실수는 "일단 받다가 나중에 바꾸면 되지"라고 생각하는 경우입니다. 조기수령이든 연기수령이든 한 번 선택하면 이후 변경이 불가능하니 신중하게 결정해야 합니다. 또 하나는 단순히 손익분기점 나이만 보고 결정하는 경우인데, 건강 상태·다른 소득 유무·건강보험료 부담까지 종합적으로 고려해야 후회가 적습니다.
지니의 생각
손익분기점은 어디까지나 평균적인 계산일 뿐, 본인의 건강 상태와 가족력, 은퇴 후 소득 계획에 따라 최적의 선택은 달라집니다. 특히 요즘처럼 기대수명이 늘어나는 추세에서는 "오래 사는 리스크"에 대비하는 차원에서 연기수령을 고려해볼 만합니다. 정확한 선택을 위해 국민연금공단에서 본인의 예상 수령액부터 먼저 확인해보시길 권합니다.
핵심요약
- 조기수령은 1년당 6%씩 최대 30% 감액, 연기수령은 1년당 7.2%씩 최대 36% 증액됩니다.
- 손익분기점은 대략 만 77~80세로, 이보다 오래 살수록 늦게 받는 쪽이 유리합니다.
- 한 번 선택하면 변경이 불가능하니, nps.or.kr에서 예상수령액부터 확인하고 신중히 결정하세요.
본 게시글은 정보 제공을 목적으로 작성되었으며, 개인별 정확한 예상 수령액과 최적 전략은 국민연금공단(1355) 상담을 통해 확인하시기 바랍니다.
#국민연금조기수령, #국민연금연기수령, #국민연금손익분기점, #국민연금공단, #노령연금, #연금수령전략, #은퇴설계, #국민연금감액, #국민연금증액, #2026국민연금
'생활재테크' 카테고리의 다른 글
| 계좌번호 잘못 눌러 송금했다면, 예금보험공사가 찾아줍니다 (0) | 2026.08.03 |
|---|---|
| 국민연금 10년 못 채웠다면, 반환일시금으로 돌려받으세요 (0) | 2026.08.03 |
| 실손보험 청구, 이제 서류 없이 앱으로 10분이면 끝 (1) | 2026.08.01 |
| 2026년 늘봄학교, 초등학생이면 누구나 이용할 수 있습니다 (1) | 2026.08.01 |
| 2026년 전기차 보조금, 내연차 바꾸면 680만원까지 받습니다 (0) | 2026.08.01 |