신용점수가 이상하게 낮게 나와서 확인해봤더니, 다 갚은 대출이 연체로 잘못 등록돼 있던 경험 있으신가요? 이럴 때 본인이 직접 정정을 요구할 수 있는 권리가 법으로 보장돼 있습니다. 오늘은 개인신용정보 정정청구권을 지니가 정리해드릴게요.
신용정보 정정청구권이 뭔가요
「신용정보의 이용 및 보호에 관한 법률」 제38조에 따라, 누구나 전국은행연합회·신용조회회사·금융회사 등이 보유한 본인의 신용정보를 열람할 권리가 있습니다. 그리고 그 정보가 사실과 다르다면, 정정 또는 삭제를 요구할 수 있는 권리도 함께 보장돼 있습니다. 신용점수는 대출 한도와 금리, 카드 발급 여부까지 좌우하는 만큼, 잘못된 정보가 남아있다면 실질적인 금전적 손해로 이어질 수 있습니다.
어떻게 활용할 수 있나요
같은 법 제39조에 따라 신용조회회사(NICE평가정보, 코리아크레딧뷰로 등)를 통해 본인 신용정보를 연간 일정 범위 내에서 무료로 열람할 수 있습니다. 열람 결과 완제한 대출이 여전히 연체 이력으로 남아있거나, 본인이 개설하지 않은 계좌·카드 정보가 등록돼 있는 등 사실과 다른 부분을 발견하면, 해당 정보를 보유한 기관에 정정 또는 삭제를 요구할 수 있습니다. 예를 들어 3년 전 완제한 신용카드 연체 기록이 정리되지 않고 계속 남아 신용점수에 악영향을 주고 있었다면, 카드사에 정정을 요청해 실제 완제 사실을 반영하도록 바로잡을 수 있습니다. 만약 정정 요청을 한 기관의 처리 결과에도 이의가 있다면, 금융위원회에 시정을 요청할 수 있는 절차도 마련돼 있습니다.
신청은 이렇게 합니다
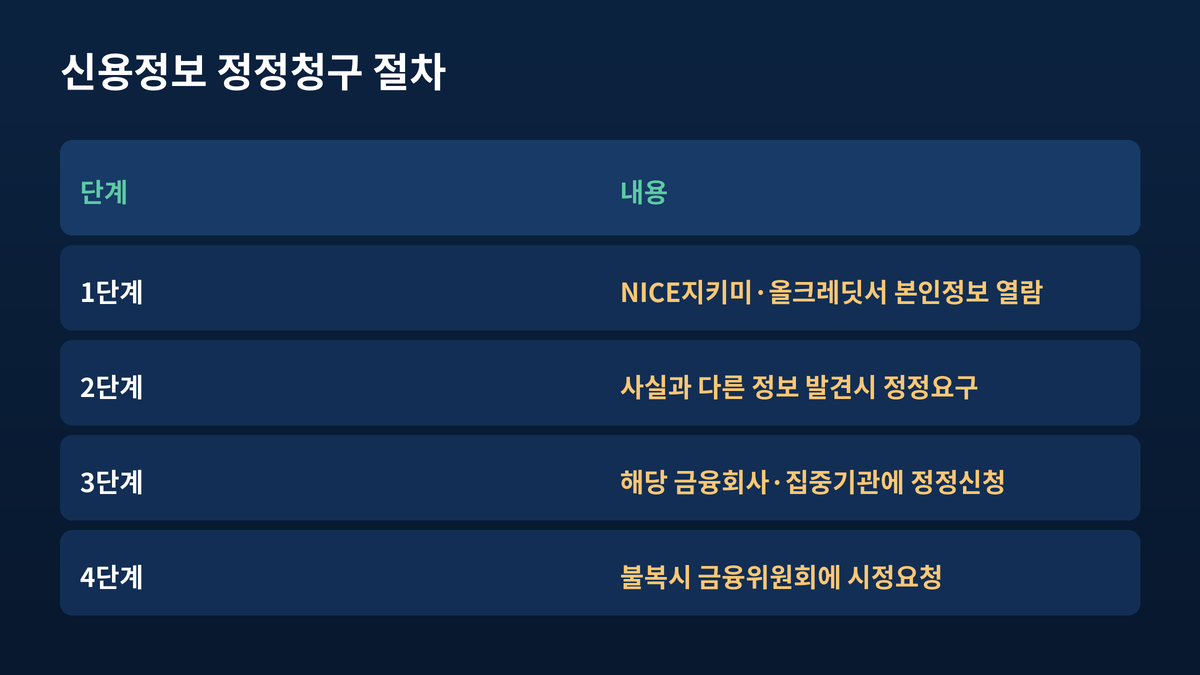
- 본인정보 열람: NICE지키미, 올크레딧(코리아크레딧뷰로) 같은 신용조회회사 홈페이지나 앱에서 본인 신용정보를 무료로 열람합니다.
- 정정·삭제 요구: 사실과 다른 정보를 발견하면, 해당 정보를 등록한 금융회사 또는 신용정보집중기관(전국은행연합회 등)에 정정·삭제를 요구합니다.
- 필요 서류: 완제증명서, 계좌 개설 이력 등 본인의 주장을 뒷받침할 수 있는 증빙 자료를 함께 제출하면 처리가 수월합니다.
- 불복 시 대응: 정정 요구에 대한 처리 결과에 이의가 있다면 금융위원회에 시정을 요청할 수 있습니다.
- 문의처: 금융감독원 금융소비자보호처 국번없이 1332로 문의하면 절차를 안내받을 수 있습니다.
흔히 하는 실수
가장 흔한 실수는 신용점수가 낮은 이유를 그냥 받아들이고 확인 자체를 안 하는 경우입니다. 실제로 오래된 오류 정보가 정정되지 않고 남아있는 경우가 생각보다 많으니, 신용점수가 예상과 다르다면 먼저 본인 정보부터 열람해봐야 합니다. 또 하나는 정정 요구를 구두로만 하고 서면 기록을 남기지 않는 경우인데, 나중에 처리 결과에 이의를 제기하려면 요청 기록이 있어야 유리합니다.
지니의 생각
신용정보는 본인도 모르는 사이에 잘못 등록돼 있는 경우가 생각보다 많습니다. 대출이나 카드 발급을 앞두고 있다면, 미리 본인 신용정보부터 열람해서 이상이 없는지 확인해보는 습관을 들이시길 권합니다. 몇 분만 투자하면 확인할 수 있는 일이니, 신용점수가 애매하게 느껴지신다면 지금 바로 조회해보세요.
핵심요약
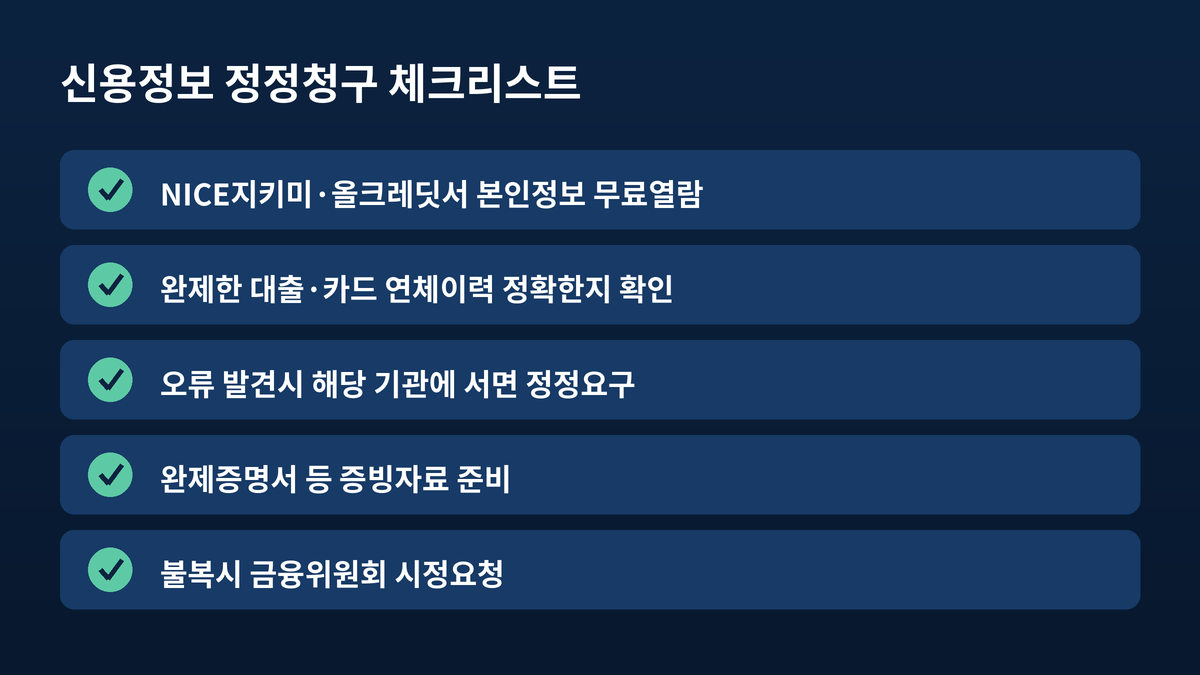
- 신용정보법에 따라 본인의 신용정보를 무료로 열람하고, 사실과 다르면 정정·삭제를 요구할 권리가 있습니다.
- NICE지키미, 올크레딧 등 신용조회회사를 통해 본인 정보를 확인할 수 있습니다.
- 정정 요구 처리 결과에 이의가 있으면 금융위원회에 시정을 요청할 수 있습니다.
본 게시글은 정보 제공을 목적으로 작성되었으며, 정확한 절차는 금융감독원 금융소비자보호처(1332)를 통해 확인하시기 바랍니다.
#신용정보정정청구권, #개인신용정보, #신용점수확인, #NICE지키미, #올크레딧, #신용정보이용보호법, #신용정보열람, #금융감독원, #금융소비자보호, #신용점수관리
'생활재테크' 카테고리의 다른 글
| 하이브리드차 등록할 때, 지역개발채권 매입 의무 확인하세요 (0) | 2026.08.04 |
|---|---|
| 벤처기업 스톡옵션, 2억원까지 세금 안 냅니다 (0) | 2026.08.04 |
| 온누리상품권, 10% 할인에 40% 소득공제까지 챙기세요 (0) | 2026.08.04 |
| 가족이 사망했다면, 국민연금 유족연금부터 확인하세요 (0) | 2026.08.03 |
| 전기 1%만 아껴도 캐시백, 2026 하반기 문턱이 낮아졌습니다 (0) | 2026.08.03 |