안녕하세요, 지니입니다. 첫 월급 받고 나면 설레는 마음에 이것저것 지르고 싶은 마음도 크실 텐데요, 딱 이 시기에 어떤 습관을 들이느냐가 앞으로 몇 년의 재정 상태를 결정한다고 봐도 과언이 아니에요. 오늘은 사회초년생이 첫 월급부터 어떤 순서로 재테크를 세팅하면 좋을지 정리해드릴게요.
왜 순서가 중요한가요
사회초년생 시기엔 정보가 너무 많아서 오히려 뭐부터 해야 할지 헷갈리기 쉬워요. 투자 얘기부터 듣고 주식·코인에 뛰어들었다가, 정작 기본적인 통장 관리나 신용 이력 쌓기는 놓치는 경우가 많습니다. 순서를 지키면 이런 시행착오를 줄일 수 있어요.
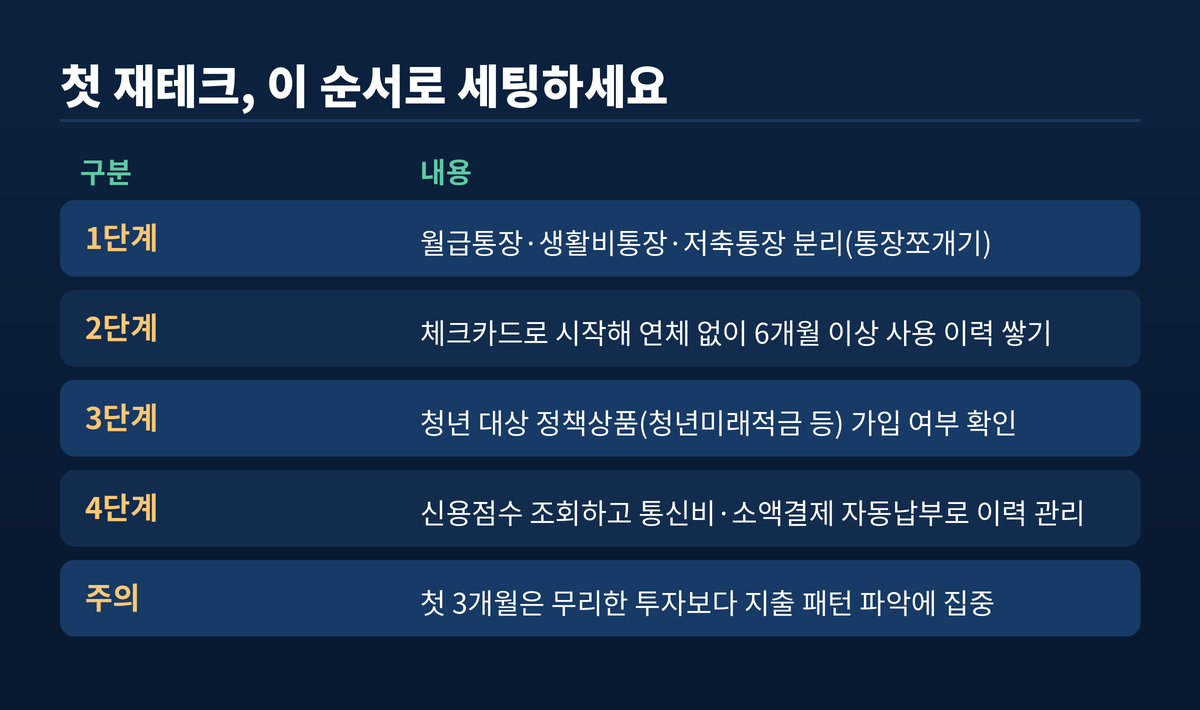
핵심은 "기반부터 다지고, 그다음에 확장한다"는 원칙이에요. 통장을 나누고 신용 이력을 쌓는 기초 작업이 끝난 뒤에 투자나 추가 상품을 알아봐도 늦지 않습니다.
체크카드부터 시작해야 하는 이유
첫 카드를 신용카드로 만드는 분들이 많은데, 개인적으로는 체크카드로 먼저 시작하시길 권해요. 소득이 안정되기 전에 신용카드부터 쓰면 지출 감이 안 잡힌 상태에서 할부·리볼빙 같은 함정에 빠지기 쉽거든요. 체크카드로 6개월 정도 연체 없이 사용하면서 본인의 지출 패턴을 먼저 파악하고, 그다음 신용카드로 넘어가도 충분합니다.
신용점수는 이 시기부터 관리 습관을 들이는 게 좋아요. 통신비, 소액결제, 카드값 같은 것들을 자동이체로 연체 없이 납부하는 이력만 쌓여도 신용점수는 자연스럽게 올라갑니다.
체크카드로 시작하면 좋은 또 다른 이유는 소비 통제력이에요. 신용카드는 다음달에 갚으면 된다는 생각에 씀씀이가 커지기 쉬운데, 체크카드는 통장 잔액 안에서만 쓸 수 있어서 자연스럽게 예산 감각이 생깁니다. 이 감각이 자리 잡은 다음 신용카드로 넘어가면, 신용카드 특유의 혜택(할인·적립)을 누리면서도 과소비 없이 관리할 수 있어요.
첫 월급, 이렇게 배분해보세요

저축·비상금을 가장 먼저 확보하고, 고정지출을 두 번째로, 남는 돈을 변동지출로 쓰는 순서예요. 특히 청년 대상 정책금융상품은 사회초년생 시기에 소득 요건을 충족하기 가장 좋은 때인 경우가 많으니, 첫 재테크 세팅 단계에서 반드시 확인해보시길 권해요.
흔히 하는 실수
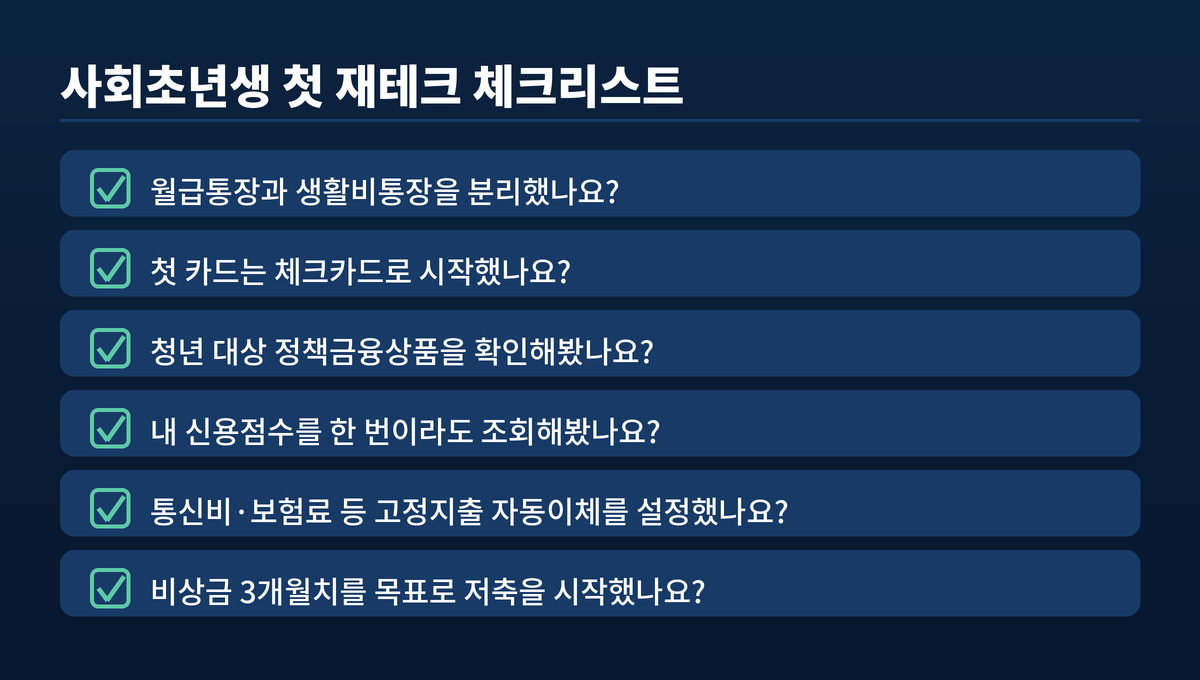
가장 흔한 실수는 목돈 없이 바로 투자부터 시작하는 경우예요. 비상금도 없는 상태에서 주식이나 코인에 뛰어들면, 갑자기 돈이 필요할 때 손해를 보면서 매도하게 되는 경우가 많습니다. 최소 3개월치 생활비 정도는 비상금으로 먼저 만들어두고 투자를 시작하시는 게 안전해요.
또 하나는 신용카드를 여러 장 한꺼번에 만드는 경우입니다. 카드를 짧은 기간에 여러 장 발급받으면 신용점수에 오히려 부정적인 영향을 줄 수 있어요. 처음엔 체크카드 하나, 신용카드도 필요한 만큼만 최소로 시작하시길 권합니다.
지니의 생각
사회초년생 시기의 재테크는 큰 수익을 내는 것보다 좋은 습관을 만드는 게 훨씬 중요하다고 생각해요. 통장쪼개기, 체크카드로 시작하기, 신용 이력 관리하기, 이 세 가지만 첫 1년 동안 꾸준히 지켜도 이후 몇 년간의 재정 관리가 훨씬 수월해집니다. 조급하게 투자 수익을 좇기보다, 지금은 기반을 다지는 시기라고 생각하시면 좋겠어요.
핵심요약 3줄
- 첫 재테크는 통장쪼개기 → 체크카드로 지출습관 파악 → 청년정책상품 확인 → 신용점수 관리 순서로 세팅하세요
- 저축·비상금을 가장 먼저 확보하고, 고정지출과 변동지출은 그다음 순서로 배분하세요
- 목돈 없이 투자부터 시작하거나 카드를 여러 장 한꺼번에 만드는 건 피하는 게 좋습니다
#사회초년생재테크 #첫월급관리 #신용점수관리 #체크카드추천 #청년재테크 #통장쪼개기 #비상금만들기 #신용카드발급팁 #재테크습관 #사회초년생가이드
'생활재테크' 카테고리의 다른 글
| 월세 vs 전세, 재테크 관점으로 비교하면 (1) | 2026.08.06 |
|---|---|
| 1인가구 생활비, 이렇게 줄여보세요 (0) | 2026.08.06 |
| 월급 들어오자마자, 통장부터 쪼개세요 (0) | 2026.08.06 |
| 지역가입자 건강보험료, 이렇게 계산됩니다 (2) | 2026.08.05 |
| 하이브리드차 등록할 때, 지역개발채권 매입 의무 확인하세요 (0) | 2026.08.04 |