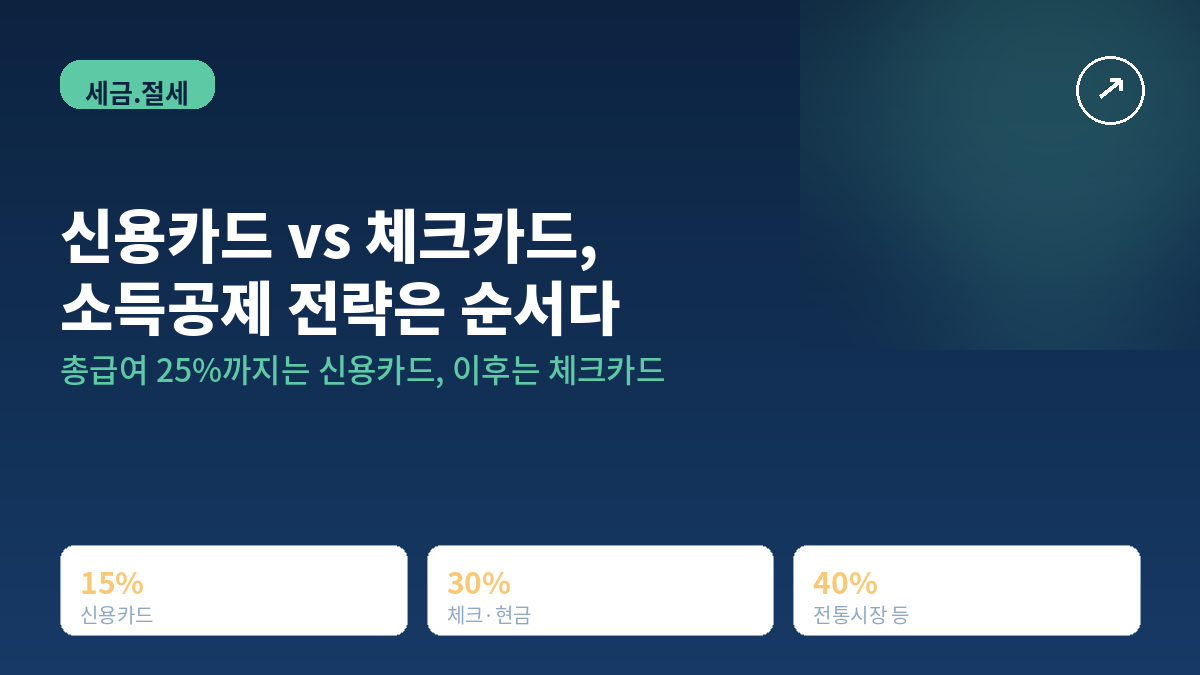
*총급여 25%까지는 신용카드, 이후는 체크카드*
"체크카드만 써야 소득공제에 유리하다"고 알고 계신 분들이 많은데, 정확히는 절반만 맞는 얘기입니다. 신용카드 소득공제는 결제수단 자체보다 "언제부터, 어떤 수단으로 쓰느냐"가 핵심입니다. 오늘은 신용카드와 체크카드의 소득공제율 차이, 그리고 실제로 세금을 더 아낄 수 있는 사용 순서를 정리해 드리겠습니다.
공제는 총급여의 25%를 넘긴 뒤부터 시작됩니다
신용카드 등 소득공제는 연간 사용액이 총급여의 25%를 초과하는 금액부터 적용됩니다. 총급여 4,820만원인 직장인이라면 1,205만원까지는 아무리 카드를 써도 공제 대상에 아예 포함되지 않습니다. 여기서 자주 헷갈리는 부분이, 총급여는 세전 연봉이 아니라 식대·차량유지비 같은 비과세 항목을 뺀 금액이라는 점입니다. 연봉 5,200만원이라고 기준선을 1,300만원으로 계산하면 틀립니다.
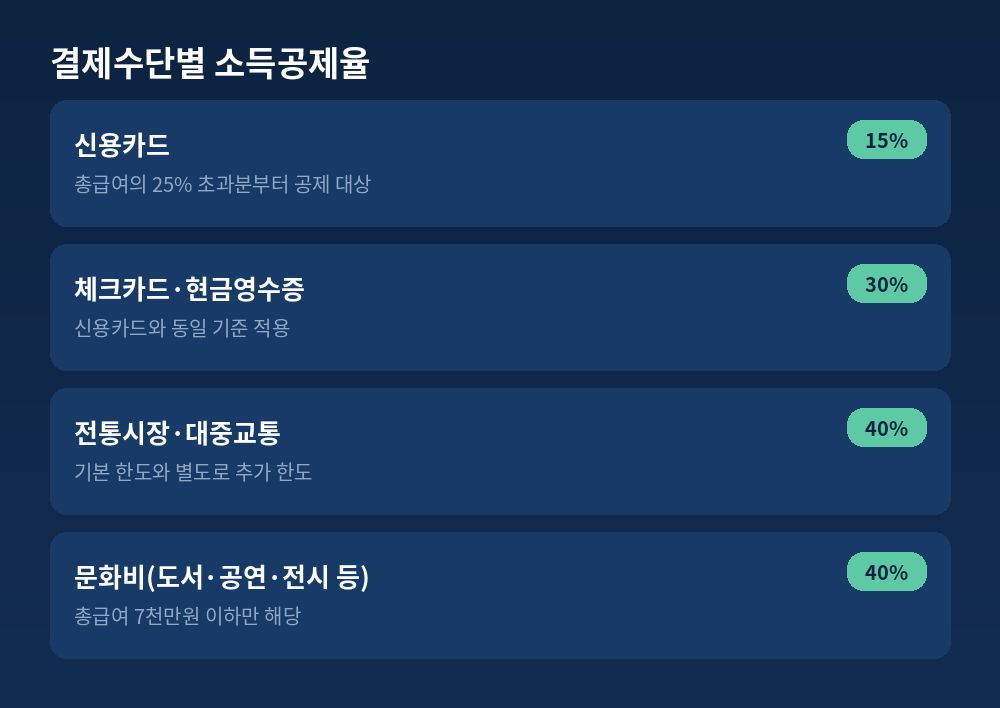
25%를 넘긴 이후 사용액에는 결제수단별로 다른 공제율이 적용됩니다.
- 신용카드: 15%
- 체크카드·현금영수증: 30%
- 전통시장·대중교통: 40%(기본 한도와 별도 추가 한도)
- 문화비(도서·공연·미술관·박물관 등): 40%(총급여 7,000만원 이하만 해당)
그래서 어떤 순서로 써야 유리할까
기준선(총급여 25%)을 채우는 구간은 어차피 공제 대상이 아니므로, 이 구간은 포인트·할인 혜택이 좋은 신용카드로 채우는 게 실속 있습니다. 기준선을 넘긴 이후부터는 같은 금액을 써도 공제율이 두 배인 체크카드나 현금영수증으로 전환하는 게 유리합니다. 예를 들어 기준선을 넘긴 뒤 500만원을 체크카드로 쓰면 30%인 150만원이 소득에서 차감되지만, 신용카드로 썼다면 15%인 75만원만 차감됩니다. 본인 세율(15~24%) 구간에 따라 다르지만, 세율 24% 구간이라면 이 차이만으로 실제 세금이 약 18만원 달라질 수 있습니다.
공제 한도도 챙겨야 합니다
소득공제 한도는 총급여 7,000만원 이하 기준 최대 700만원, 초과 시 최대 550만원까지입니다. 전통시장·대중교통·문화비는 이 기본 한도와 별도로 추가 한도가 있기 때문에, 해당 항목 지출을 늘리는 것도 절세에 도움이 됩니다.
흔히 하는 실수
가장 흔한 실수는 아파트관리비처럼 애초에 소득공제 대상에서 제외되는 항목을 카드로 결제하면서 공제 혜택을 기대하는 경우입니다. 관리비는 어차피 공제 대상이 아니므로, 어떤 결제수단을 쓰든 공제와는 무관하고 카드 혜택만 챙기면 됩니다. 또 하나는 총급여를 세전 연봉으로 착각해서 기준선을 잘못 계산하는 경우인데, 비과세 항목을 뺀 실제 총급여 기준으로 다시 확인해야 합니다.
지니의 생각
신용카드 소득공제는 "무조건 체크카드"가 정답이 아니라, 기준선 전후로 결제수단을 전략적으로 바꾸는 게 핵심입니다. 연말정산 시즌이 다가오기 전에 올해 카드 사용액이 총급여의 25%를 넘었는지, 신용 대 체크 비율이 어떻게 되는지 미리 확인해두시면 남은 기간 소비 패턴을 조정하기 훨씬 수월합니다.
핵심 요약
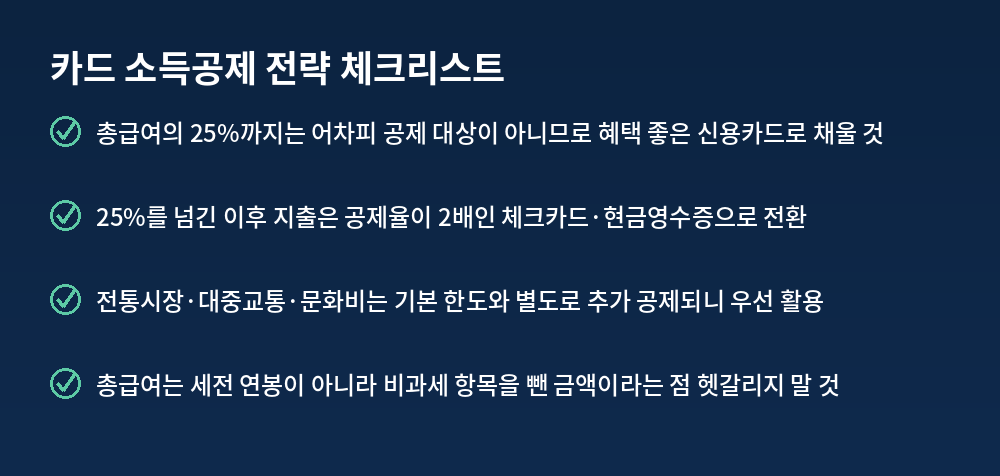
- 총급여의 25%를 초과하는 사용액부터 공제 대상(신용카드 15%, 체크·현금영수증 30%)
- 기준선까지는 신용카드로, 넘긴 이후는 체크카드·현금영수증으로 전환하는 게 유리
- 전통시장·대중교통·문화비는 40% 공제율에 기본 한도와 별도 추가 한도 적용
태그 #신용카드소득공제 #체크카드소득공제 #연말정산카드공제 #소득공제한도 #신용카드체크카드비교 #카드공제율 #연말정산절세 #전통시장소득공제 #문화비소득공제 #현금영수증공제
'세금·절세' 카테고리의 다른 글
| 프리랜서 3.3% 원천징수, 5월에 환급받는 법 (0) | 2026.07.27 |
|---|---|
| 개인사업자 폐업신고, 절차와 세금 정리 (0) | 2026.07.27 |
| 상속세·증여세 기초, 공제부터 제대로 알기 (3) | 2026.07.27 |
| 2026 9월 재산세 납부기간|토지·주택 2기분·위택스 조회 (1) | 2026.07.27 |
| 종합부동산세, 나도 과세 대상일까 (1) | 2026.07.27 |