*폐업신고만 끝이 아니라 부가세·종소세 신고가 남는다*
사업을 정리하기로 했다면 "폐업신고만 하면 끝"이라고 생각하기 쉽습니다. 하지만 실제로는 폐업신고 이후에도 부가가치세 확정신고, 종합소득세 신고까지 이어지는 절차가 남아 있습니다. 이걸 놓치면 가산세가 붙을 수 있어서, 오늘은 개인사업자 폐업 시 챙겨야 할 절차와 세금 신고 일정을 정리해 드리겠습니다.
폐업신고, 어떻게 하나
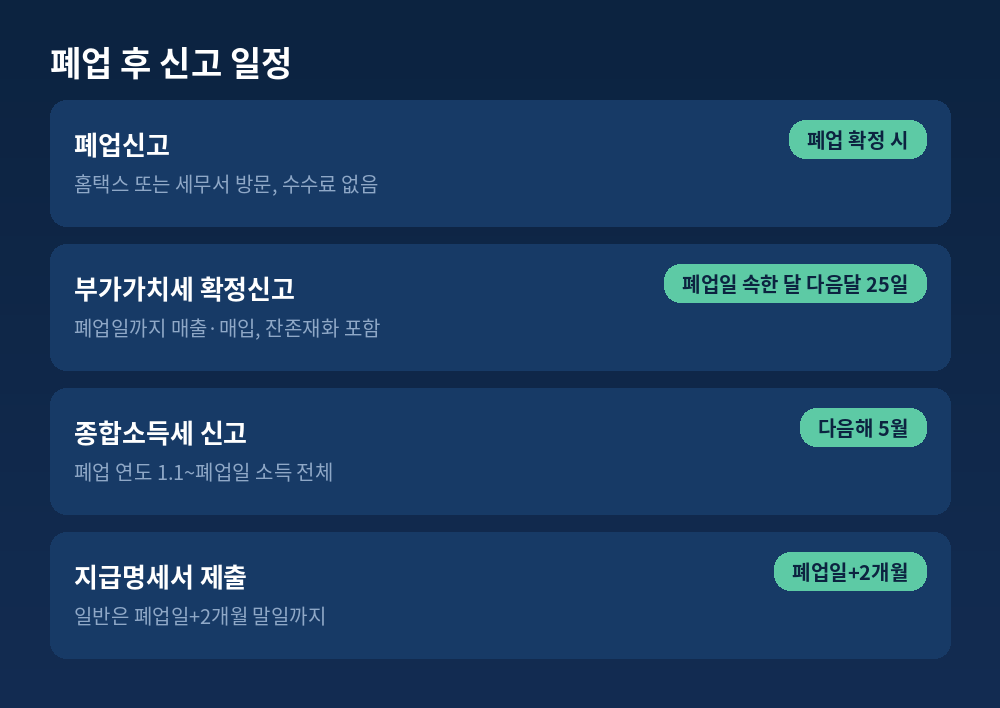
폐업신고는 국세청 홈택스([전체메뉴]-[증명·등록·신청]-[휴·폐업·재개업 신고])에서 온라인으로 하거나, 사업장 관할 세무서에 사업자등록증과 신분증을 지참해 방문 신고할 수 있습니다. 수수료는 없습니다. 인허가 업종(음식점, 숙박업 등)이라면 해당 관련 기관에도 별도로 폐업 신고를 해야 한다는 점을 잊지 마세요.
폐업신고로 끝이 아닙니다 — 남은 세금 신고
- 부가가치세 확정신고: 폐업일이 속한 달의 다음 달 25일까지, 폐업일까지의 매출·매입 실적을 신고해야 합니다. 부가세 확정신고서에 폐업연월일과 사유를 기재하고 폐업신고확인서를 제출하면, 별도의 폐업신고서 없이 이걸로 폐업신고를 갈음할 수도 있습니다.
- 잔존재화 부가세: 매입세액 공제를 받았던 재고나 사업용 자산이 폐업 시점에 남아있다면, 이를 개인적으로 쓰거나 다른 용도로 전용하는 것으로 보아 부가세를 매깁니다. 폐업일 현재 남은 재고·고정자산의 시가를 평가해 신고해야 합니다.
- 종합소득세 신고: 폐업했다고 바로 끝나는 게 아니라, 그해 1월 1일부터 폐업일까지 발생한 사업소득에 대해 다음 해 5월에 종합소득세를 신고해야 합니다.
- 지급명세서 제출: 일반 지급명세서는 폐업일이 속한 달의 2개월 뒤 말일까지, 일용근로소득·간이지급명세서는 폐업일이 속한 달의 다음 달 10일까지 제출해야 합니다.
기한을 놓치면 어떻게 될까
부가가치세 확정신고를 폐업일로부터 25일 이내에 하지 않으면 미신고 가산세가 부과되며, 가산세율은 공급가액의 0.5%입니다. 정확한 폐업일을 설정하는 게 중요한 이유도 여기 있습니다. 폐업일 하나로 부가세·종합소득세 신고 기한이 전부 정해지기 때문입니다.
흔히 하는 실수
가장 흔한 실수는 폐업신고만 하고 부가세 확정신고를 잊는 경우입니다. 폐업신고와 부가세 신고는 별개 절차이며, 폐업신고서에 폐업 사유만 적었다고 부가세 신고까지 자동으로 되는 게 아닙니다(부가세 확정신고서로 폐업신고를 갈음하는 경우가 아니라면). 또 하나는 폐업했으니 종합소득세는 안 내도 된다고 오해하는 경우인데, 폐업 연도의 사업소득은 다음 해 5월에 반드시 신고해야 합니다.
지니의 생각
폐업은 사업을 시작하는 것만큼이나 마무리를 잘하는 게 중요합니다. 특히 폐업일 하나로 부가세·종합소득세·지급명세서 신고 기한이 전부 정해지기 때문에, 폐업일을 정할 때부터 이후 일정을 함께 계획해두는 게 좋습니다. 남은 재고나 비품이 있다면 잔존재화 부가세까지 고려해서 폐업 시점을 정하시길 권해드립니다.
핵심 요약
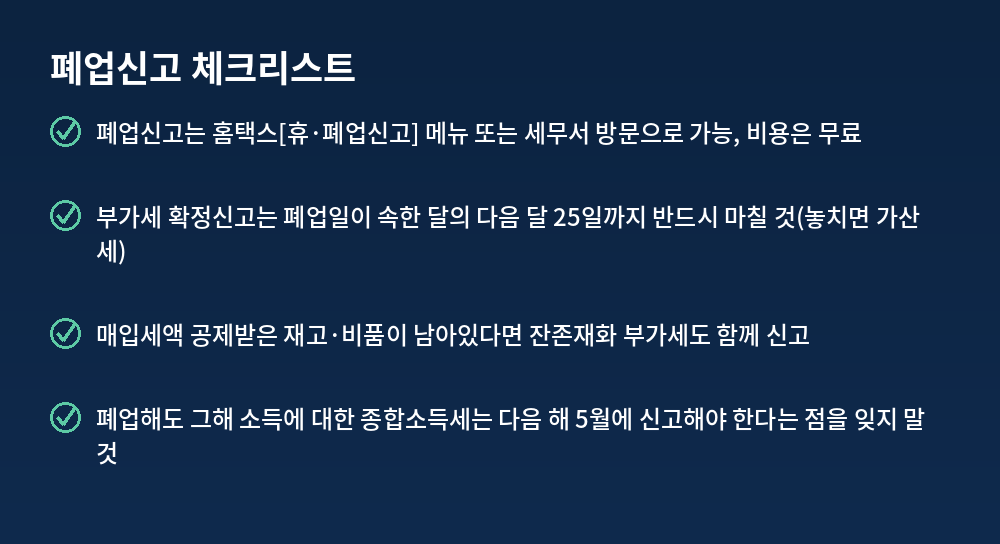
- 폐업신고는 홈택스 또는 세무서 방문으로 무료 신청 가능
- 부가가치세 확정신고는 폐업일이 속한 달의 다음 달 25일까지 필수(잔존재화 포함)
- 폐업 연도 사업소득에 대한 종합소득세는 다음 해 5월에 별도로 신고해야 함
태그 #개인사업자폐업신고 #폐업신고방법 #폐업부가세신고 #잔존재화부가세 #개인사업자폐업절차 #홈택스폐업신고 #폐업후세금 #폐업종합소득세 #폐업신고기한 #사업자등록폐업
'세금·절세' 카테고리의 다른 글
| 체납세금 최대 5천만원 소멸, 폐업 자영업자라면 꼭 확인하세요 (0) | 2026.07.27 |
|---|---|
| 프리랜서 3.3% 원천징수, 5월에 환급받는 법 (0) | 2026.07.27 |
| 신용카드 vs 체크카드, 소득공제 전략은 순서다 (3) | 2026.07.27 |
| 상속세·증여세 기초, 공제부터 제대로 알기 (3) | 2026.07.27 |
| 2026 9월 재산세 납부기간|토지·주택 2기분·위택스 조회 (1) | 2026.07.27 |